Lei Complementar nº 236/2026 – Principais alterações ao CTN
ALERTA LEGAL – TRIBUTÁRIO
A Lei Complementar nº 236, de 4 de setembro de 2026, alterou diversos dispositivos do Código Tributário Nacional (CTN), cujas principais alterações seguem abaixo:
Penalidades e dosimetria
- As penalidades por descumprimento de obrigações tributárias principais e acessórias passam a observar expressamente os princípios da razoabilidade e da proporcionalidade (art. 113-A).
- Multas vinculadas ao valor do tributo ou crédito: teto de 75% como regra; 100% nos casos de fraude, sonegação ou conluio; e 150% em caso de reincidência. Multas isoladas desvinculadas de valor de crédito ou tributo não estão sujeitas a esses tetos.
- A aplicação da penalidade deve conter demonstração individualizada da conduta infratora por sujeito passivo (art. 142, § 8º).
- Fraude, sonegação, conluio e reincidência são circunstâncias agravantes; bons antecedentes, ausência de prejuízo ao erário, erro ou ignorância escusáveis e outras situações previstas em lei podem funcionar como atenuantes.
- Não haverá graduação, redução ou afastamento da penalidade para o devedor contumaz, assim definido em lei específica.
Reduções previstas para penalidades decorrentes de lançamento de ofício:
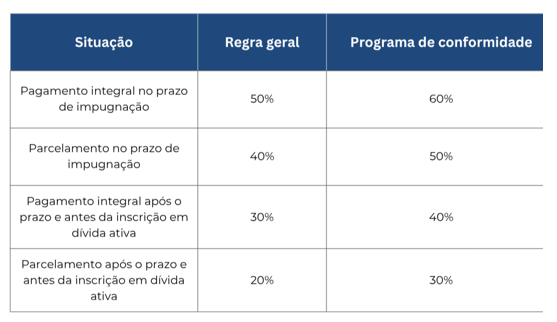
Observação: os percentuais serão aplicados na forma das legislações locais/específicas. Estados, Distrito Federal e Municípios têm dois anos para adaptar sua legislação aos critérios mínimos do art. 142, § 5º (art. 211-A).
Denúncia espontânea, lançamento e decadência
- A denúncia espontânea passa a excluir expressamente também a multa de mora, mantidos os demais requisitos do art. 138.
- No lançamento destinado apenas a prevenir a decadência, não haverá multa de ofício nem multa de mora quando a exigibilidade tiver sido suspensa, antes do início do procedimento fiscal, por depósito integral, liminar em mandado de segurança ou liminar/tutela provisória em outra ação judicial (art. 142, §§ 2º e 3º).
- Em caso de dolo, fraude ou simulação, o prazo decadencial segue o art. 173, I. Havendo pagamento parcial de tributo sujeito a lançamento por homologação, o prazo é contado da ocorrência do fato gerador (art. 150, §§ 5º e 6º).
O art. 146 passa a contemplar também sentença arbitral na regra que impede mudança retroativa de critério jurídico em relação ao mesmo sujeito passivo.
Suspensão e extinção do crédito tributário
- Foram incluídas como hipóteses de suspensão da exigibilidade: arbitragem especial tributária e aduaneira; proposta de transação aceita pela Administração; acordo de mediação; e, na execução fiscal, seguro-garantia ou fiança bancária aceitos pelo credor, enquanto regulares e sem sinistro (art. 151, VII a X).
- Fica vedada a exigência de caução ou garantia para apresentação de impugnações, recursos ou pedidos administrativos (art. 151, § 2º).
- Sentença arbitral favorável ao sujeito passivo, transitada em julgado, e cumprimento de acordo de mediação passam a constituir causas de extinção do crédito tributário (art. 156, XII e XIII).
Se ação judicial obtiver liminar ou tutela provisória, a incidência da multa de mora é interrompida desde a concessão da medida até 30 dias após a publicação da decisão que considerar devido o tributo (art. 161, § 3º).
Indébito tributário
- Os indébitos devem ser atualizados pelos mesmos índices aplicáveis aos créditos tributários do respectivo ente federativo (art. 165-A).
O prazo de cinco anos do art. 168 também se aplica à habilitação administrativa de indébito reconhecido judicialmente, contado da certificação do trânsito em julgado (art. 168, §§ 2º e 3º).
Arbitragem, mediação e transação
- Lei especial deverá disciplinar a arbitragem especial tributária e aduaneira. A sentença arbitral será vinculante e produzirá os mesmos efeitos da decisão judicial (art. 171-A).
- A mediação tributária e aduaneira também dependerá de disciplina legal específica (art. 171-B).
Transação, mediação e arbitragem especial não caracterizam renúncia de receita para fins do art. 14 da Lei de Responsabilidade Fiscal (art. 171-C).
Prescrição
- Foram acrescentadas causas interruptivas da prescrição, entre elas: protesto extrajudicial da CDA; instauração de mediação; instituição de arbitragem; sentença de extinção de execução fiscal por não localização do executado ou de bens, nas condições legais; informação do crédito em falência ou liquidação extrajudicial; e ato inicial da execução fiscal extrajudicial (art. 174, § 1º).
A prescrição interrompida recomeça da data do ato interruptivo ou do último ato do processo judicial ou extrajudicial destinado a interrompê-la (art. 174, § 3º).
Fiscalização, conformidade e precedentes
- A Administração deverá priorizar mecanismos de autor regularização antes da lavratura do auto de infração e instituir programas de conformidade voltados à prevenção de conflitos (art. 194, §§ 2º e 3º).
- Decisões definitivas do STF e do STJ com efeito vinculante no Judiciário passam a vincular também a Administração Tributária. A Fazenda deverá dar publicidade à aplicação desses precedentes no prazo máximo de 90 dias úteis após o trânsito em julgado (art. 194-A).
- O procedimento de fiscalização deverá ser precedido de documento com identificação das autoridades, objeto, período fiscalizado, documentos requeridos, forma de confirmação de autenticidade e prazo de duração (art. 196, § 2º).
Fiscalização em estabelecimento ou domicílio exige entrega do documento de início ao contribuinte, representante ou preposto. Acompanhamento policial depende de justo receio de resistência formalmente registrado (art. 196, §§ 3º e 4º).
Dívida ativa
- O controle de legalidade da inscrição em dívida ativa passa a ser qualificado como direito do contribuinte e dever da Fazenda, podendo ser realizado de ofício ou a requerimento do interessado (art. 201, § 2º).
- O órgão responsável pela constituição do crédito deverá encaminhar as informações para inscrição e cobrança, em regra, em até 90 dias úteis da exigibilidade; o prazo pode chegar a 120 dias para contribuintes de maior conformidade e cair para 60 dias para aqueles com histórico de baixo recolhimento espontâneo (art. 201, § 3º).
- O termo de inscrição deve identificar também os corresponsáveis, além do devedor, sempre que possível com indicação de domicílio ou residência (art. 202, I).
Processo administrativo fiscal
A LC 236/2026 inseriu os arts. 208-A a 208-J no CTN, estabelecendo parâmetros nacionais mínimos para o processo administrativo fiscal
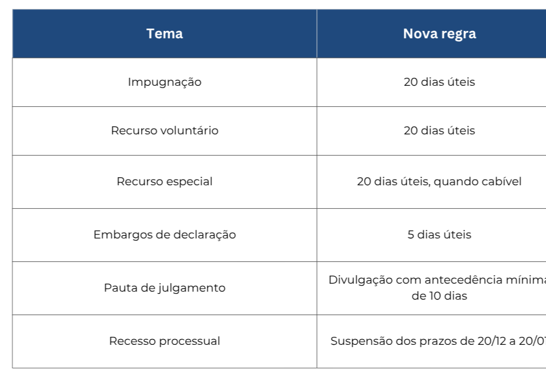
- Entes federativos com mais de 100 mil habitantes deverão assegurar duplo grau de jurisdição administrativa (art. 208-A).
- A impugnação tempestiva suspende imediatamente a exigibilidade do crédito tributário (art. 208-C).
- Os motivos de fato e de direito e as provas documentais devem, em regra, ser apresentados na primeira oportunidade de manifestação, ressalvadas as exceções legais (art. 208-D, §§ 7º a 9º).
- A ação judicial com o mesmo objeto implica renúncia ao poder de recorrer administrativamente e desistência do recurso eventualmente interposto (art. 208-E).
- Decisões e acórdãos administrativos devem ser fundamentados e disponibilizados para consulta (art. 208-F).
- Precedentes vinculantes do STF/STJ, resoluções do Senado nas hipóteses constitucionais e súmulas dos tribunais administrativos têm efeito vinculante no processo administrativo federal. Matéria decidida favoravelmente ao contribuinte nesses termos não pode fundamentar autuação, negativa de restituição/recurso ou inscrição em dívida ativa (art. 208-G).
- Processos administrativos sobre questão jurídica cuja suspensão coletiva tenha sido determinada pelo STF ou STJ serão sobrestados automaticamente (art. 208-J).
Adaptação: União, Estados, Distrito Federal e Municípios têm dois anos para adequar sua legislação aos arts. 208-A a 208-J. Se não houver adaptação nesse período, os dispositivos passam a ser aplicados diretamente até a edição de legislação específica (art. 211-B).
Consutoria de: Thais Ribeiro Casado e Gabriel Henrique Santos Nunes
Parceiros L.O. BAPTISTA – ADVOGADOS
NATHAN SERVICE